
«فِساپ» فروش ۱۴,۷۰۰میلیارد تومانی را برای سال ۱۴۰۵ هدفگذاری کرد
- شناسه خبر: 32848
- تاریخ و زمان ارسال: 7 اکتبر 2026 ساعت 17:03
- بازدید : 59
- نویسنده: داود یوسفی
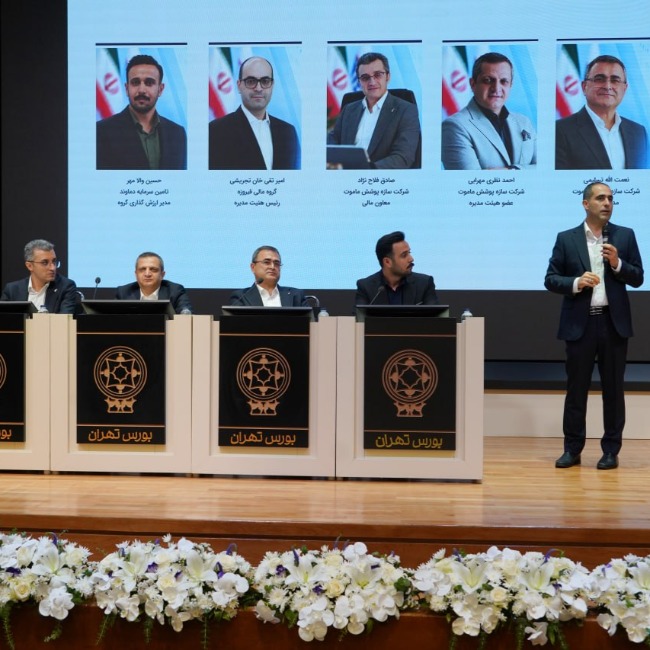
سازه پوشش ماموت، شرکت فعال در تولید ساندویچپانل، سازههای فولادی و ساختمانهای پیشساخته، برنامه فروش ۱۴,۷۰۰ میلیارد تومانی خود برای سال ۱۴۰۵ را تشریح کرد. در نشست معارفه این شرکت با نماد «فساپ»، مدیران گروه ماموت و ارکان عرضه، درباره عملکرد مالی، توسعه محصولات و صادرات، حاکمیت شرکتی و مبانی ارزشگذاری سهام توضیح دادند.
سازه پوشش ماموت نخستین شرکت منتخب گروه ماموت برای حضور در بازار سرمایه است. کسبوکار این شرکت، تولید محصولات ساختمانی و صنعتی را در کنار خدمات طراحی، مهندسی و اجرای پروژه قرار میدهد. ساندویچپانل، سازه فولادی، کانکسهای تخصصی و ساختمانهای پیشساخته، بخشهای اصلی فعالیت آن هستند و توسعه پروژههای کلیدتحویل نیز در برنامه شرکت قرار دارد.
عملکرد مالی و هدف فروش سال ۱۴۰۵
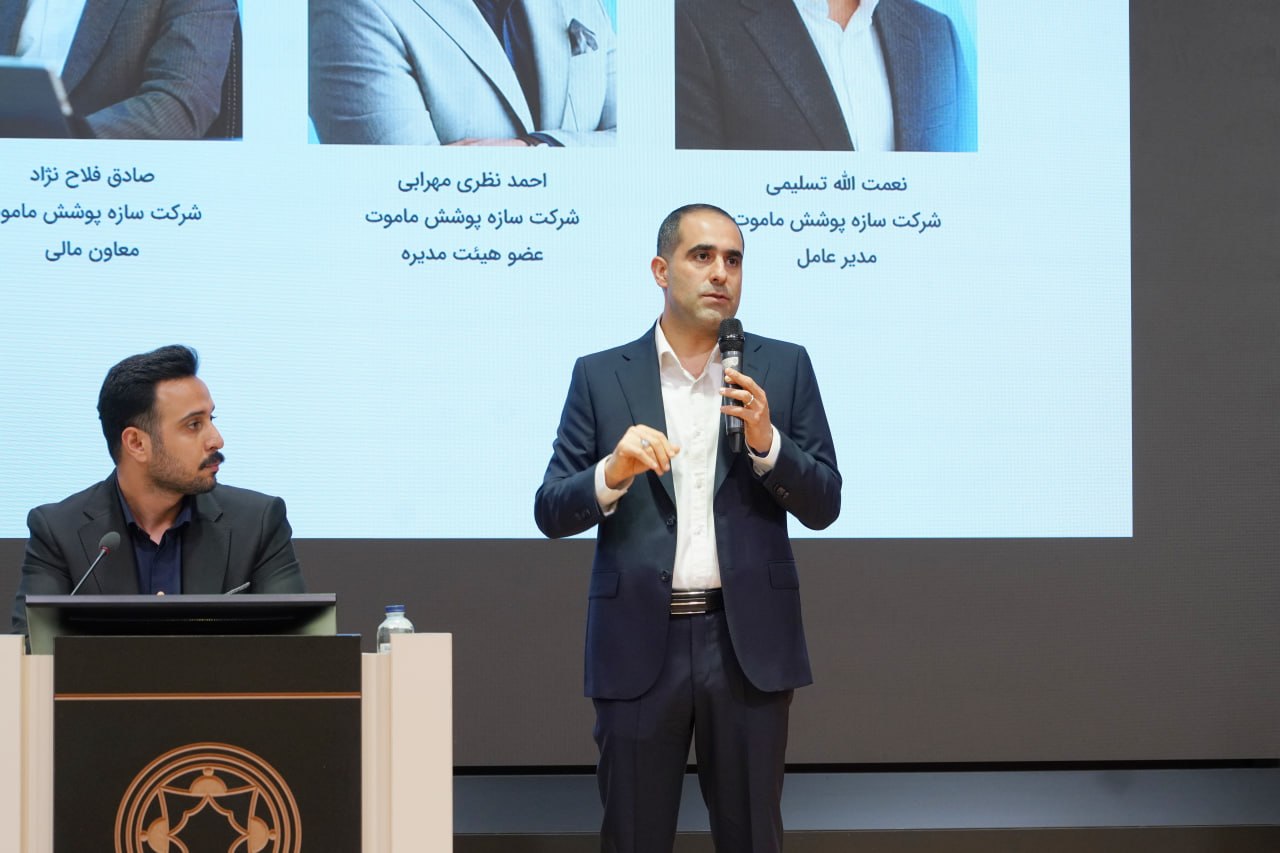
صادق فلاحنژاد، معاون مالی سازه پوشش ماموت، در نشست معارفه شرکت گفت فروش از حدود ۳۲۸۰ میلیارد تومان در سال ۱۴۰۳ به حدود ۴۹۳۰ میلیارد تومان در سال ۱۴۰۴ رسیده است. او فروش ثبتشده در سال ۱۴۰۵ تا زمان برگزاری نشست را حدود ۵۳۰۰ میلیارد تومان اعلام کرد و هدف کل سال را ۱۴۷۰۰ میلیارد تومان دانست.
فلاحنژاد حاشیه سود ناخالص، عملیاتی و خالص شرکت در سال ۱۴۰۴ را بهترتیب ۱۶٫۶، ۱۲٫۴ و ۱۰ درصد اعلام کرد. این شاخصها در سال ۱۴۰۳ بهترتیب ۱۵٫۵، ۱۱٫۷ و ۱۰٫۱ درصد بودند؛ بنابراین حاشیه سود ناخالص و عملیاتی افزایش یافته و حاشیه سود خالص نزدیک به سطح سال قبل باقی مانده است.
به گفته معاون مالی شرکت، در افق سال ۱۴۰۹، حاشیه سود ناخالص ۲۱٫۷ درصد، حاشیه سود عملیاتی ۱۷٫۹ درصد و حاشیه سود خالص ۱۳٫۷ درصد پیشبینی شده است. سرمایه ثبتشده شرکت نیز ۷۳۷ میلیارد تومان است و به هفت میلیارد و ۳۷۰ میلیون سهم تقسیم میشود.
او درباره فاصله جریان نقد عملیاتی و سود شرکت توضیح داد که بخشی از منابع به خرید و نگهداری مواد اولیه اختصاص یافته است. این منابع پس از مصرف مواد، فروش محصول و وصول مطالبات به چرخه نقد بازمیگردند. به گفته فلاحنژاد، کارگروهی نیز وضعیت نقدینگی، موجودی انبار و فعالیتهای بازرگانی را بهصورت هفتگی بررسی میکند.
ظرفیت صنعتی پشت برنامه رشد
نعمتالله تسلیمی، مدیرعامل سازه پوشش ماموت، در معرفی شرکت به سابقه تأسیس سازه سوله ماموت در سال ۱۳۸۴ اشاره کرد. او توضیح داد که در سال ۱۴۰۲، با کنار هم قرارگرفتن فعالیتهای سازه فولادی، ساندویچپانل و کانکس، نام شرکت به سازه پوشش ماموت تغییر یافت و در سال ۱۴۰۳ توسعه ساختمانهای پیشساخته و پروژههای EPC دنبال شد.
تسلیمی ظرفیت سالانه تولید ساندویچپانل شرکت را شش میلیون مترمربع اعلام کرد و از سابقه اجرای بیش از ۲۶۰۰ پروژه سازه فولادی خبر داد. به گفته او، بررسی همزمان وزن سازه، مشخصات پوشش و الزامات اجرا، در برخی پروژهها به بهینهسازی هزینه نهایی کمک میکند. شرکت نیز در ارائه معارفه، جایگاه خود در ساندویچپانل و کانکسهای تخصصی را رتبه نخست معرفی کرده است.
مدیرعامل شرکت توسعه محصولاتی مانند نیروگاه برق سیار، آبشیرینکن سیار، اتاق نجات معدن و ماموت کابین را از مسیرهای گسترش فعالیت دانست. درباره مرکز داده سیار نیز توضیح داد که طراحی انجام شده و ساخت آن در برنامه سال ۱۴۰۵ قرار دارد. افزایش سهم پروژههای کلیدتحویل به ۲۰ درصد از کل فروش تا سال ۱۴۰۹، از دیگر اهداف اعلامشده شرکت است.
در بخش صادرات، مجموع قراردادها و فروش صادراتی سال ۱۴۰۵ تا دهم مهرماه، پنج میلیون و ۵۳۰ هزار دلار اعلام شده است. عراق، افغانستان و ارمنستان از بازارهای معرفیشده شرکت هستند و سازه پوشش ماموت رساندن سهم فروش صادراتی به ۴۰ درصد از کل فروش تا سال ۱۴۰۹ را دنبال میکند.
بازارسازی و توسعه رابطه با مشتری
احمد نظری مهرابی، عضو هیئتمدیره سازه پوشش ماموت، درباره پشتوانه تجاری این برنامه گفت رشد شرکت باید با شناسایی نیازهای تازه و ایجاد تقاضا همراه شود. به گفته او، تمرکز صرف بر بازار موجود میتواند رقابت را به قیمت محدود کند و حاشیه سود را تحت فشار قرار دهد.
نظری مهرابی، تحقیق بازار، توسعه محصول، بهبود قیمتگذاری و شرایط پرداخت و گسترش کانالهای فروش را اجزای مرتبط برنامه رشد دانست. او توضیح داد که خدمات جانبی و تجربه مشتری نیز در استمرار همکاری و پایداری فروش نقش دارند و شرکت توسعه بازارهای داخلی و بینالمللی را در کنار این اقدامات پیش میبرد.
ورود به بورس و مسئولیت در برابر سهامداران
محمد مومنی، مدیرعامل گروه ماموت، انتخاب سازه پوشش برای ورود به بورس را حاصل بررسی آمادگی مالی و سازمانی شرکت دانست. به گفته او، عملکرد مالی، پایداری درآمد، ظرفیت رشد، جایگاه رقابتی، رضایت مشتری و توان تولید جریان نقد، از معیارهای ارزیابی شرکتهای گروه هستند و سازه پوشش بالاترین امتیاز خود را در ظرفیت رشد کسب کرده است.
مومنی افزود جداسازی مالکیت از مدیریت، فعالیت کمیتههای تخصصی و پایش منظم عملکرد، با هدف تداوم کسبوکارها انجام شده است. او تأکید کرد که با ورود سهامداران جدید، دامنه پاسخگویی گروه گسترش مییابد و نقش نظارتی ماموت در کنار سازه پوشش ادامه خواهد داشت.
امیر تقیخان تجریشی، رئیس هیئتمدیره گروه مالی فیروزه، نیز اعلام کرد سازه پوشش ماموت نخستین شرکت پذیرفتهشده در زیرگروه «تولید محصولات فلزی ساختمانی» بورس تهران است. به گفته او، حضور چنین شرکتهایی تنوع فعالیتهای صنعتی در بازار سرمایه را افزایش میدهد. مجموعه فیروزه مسئولیت مشاور پذیرش و بازارگردانی «فساپ» را بر عهده دارد.
ارزش برآوردی سهام چگونه محاسبه شد؟
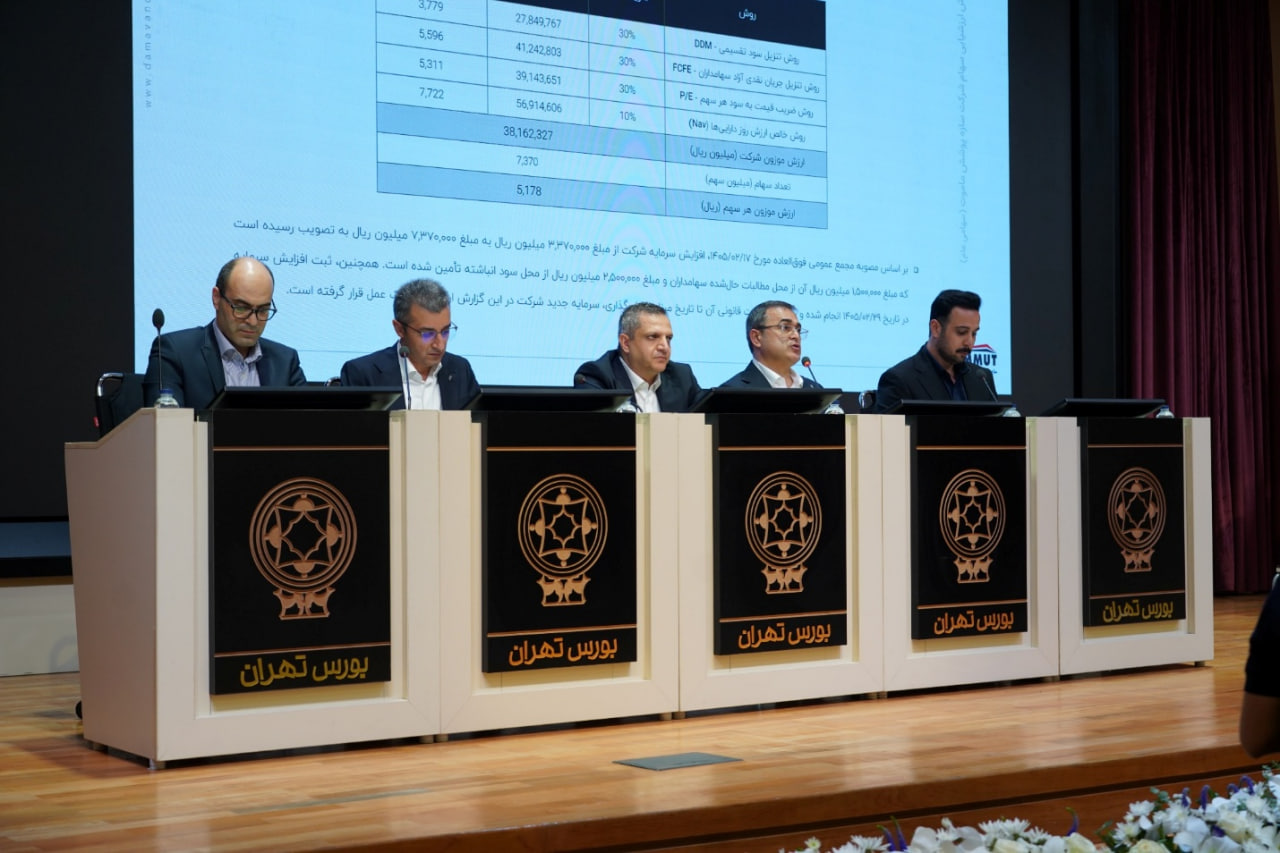
حسین والامهر، مدیر ارزشگذاری گروه تأمین سرمایه دماوند، در توضیح گزارش ارزشگذاری گفت از چهار روش تنزیل سود تقسیمی، تنزیل جریان نقدی سهامداران، ارزشگذاری نسبی و خالص ارزش روز داراییها استفاده شده است. برآیند اعلامشده این محاسبات، ارزش کل سهام شرکت را حدود ۳٫۸ هزار میلیارد تومان و ارزش هر سهم را ۵۱۷۸ ریال، معادل حدود ۵۱۸ تومان، نشان میدهد.
رقم اعلامشده، برآورد گزارش ارزشگذاری است. قیمت نهایی عرضه اولیه باید بر مبنای شرایط و اطلاعیه رسمی عرضه مشخص شود؛ همانطور که ارقام فروش و حاشیه سود سالهای آینده نیز اهداف برنامه شرکت هستند و تحقق آنها به عملکرد دورههای پیشرو وابسته است.



افزایش حاشیه سود ناخالص و عملیاتی در سال ۱۴۰۴ نکته مثبتی است، اما ثابت ماندن نسبی حاشیه سود خالص نشان میدهد برای تحلیل عملکرد شرکت باید هزینههای مالی و سایر هزینهها را هم دید؛ نه فقط رشد فروش را.
درست است. رشد درآمد بهتنهایی تصویر کاملی از عملکرد مالی ارائه نمیکند. بررسی همزمان حاشیه سود ناخالص، عملیاتی و خالص کمک میکند مشخص شود چه میزان از رشد فعالیتها در نهایت به سود نهایی شرکت تبدیل شده است.