
سبک اسمارت مانی؛ چگونه آن را با مدیریت ریسک ترکیب کنیم؟
- شناسه خبر: 31939
- تاریخ و زمان ارسال: 28 سپتامبر 2026 ساعت 13:24
- بازدید : 47
- نویسنده: داود یوسفی
سبک اسمارت مانی زمانی میتواند در معامله واقعی مفید باشد که فقط به پیدا کردن ناحیه ورود محدود نشود و مدیریت ریسک از همان ابتدا کنار تحلیل قرار گیرد. در آموزش فارکس برای مبتدیان بهتر است معاملهگر بداند هیچ Order Block، شکست ساختار یا ناحیه نقدینگی تضمینکننده موفقیت نیست و هر ستاپ میتواند باطل شود. به همین دلیل، حد ضرر و حجم باید بخشی از خود سیستم باشند.
هدفهایی مثل درآمد دلاری در ایران نباید باعث شوند معاملهگر برای یک ستاپ ظاهراً قوی حجم بیشتری از برنامه انتخاب کند. در مسیر یادگیری ترید، اسمارت مانی زمانی به روش نزدیک میشود که ساختار، نقدینگی، تأیید و ریسک در یک چکلیست ثابت قرار گیرند. این ترکیب کمک میکند کیفیت تحلیل از نتیجه یک معامله جدا شود و زیان طبیعی سیستم با خطای مدیریت سرمایه اشتباه گرفته نشود.
چرا مدیریت ریسک باید قبل از نقطه ورود تعیین شود؟
بسیاری از معاملهگران ابتدا نقطه ورود را پیدا میکنند و بعد تلاش میکنند حد ضرر را طوری جابهجا کنند که حجم دلخواهشان مناسب شود. ترتیب حرفهای برعکس است: ابتدا باید مشخص شود سناریو کجا باطل میشود، فاصله ورود تا استاپ چقدر است و بر اساس درصد ریسک چه حجمی مجاز خواهد بود.
در اسمارت مانی، حد ضرر معمولاً پشت سطحی قرار میگیرد که عبور از آن منطق تحلیل را زیر سؤال میبرد. اگر استاپ صرفاً چند پیپ پشت ورود گذاشته شود تا نسبت ریسک به بازده زیباتر شود، ممکن است با نوسان طبیعی بازار فعال گردد. از طرف دیگر، استاپ بسیار دور بدون کاهش حجم میتواند زیان پولی را بیش از حد بالا ببرد.
مراحل ترکیب ستاپ اسمارت مانی با مدیریت ریسک
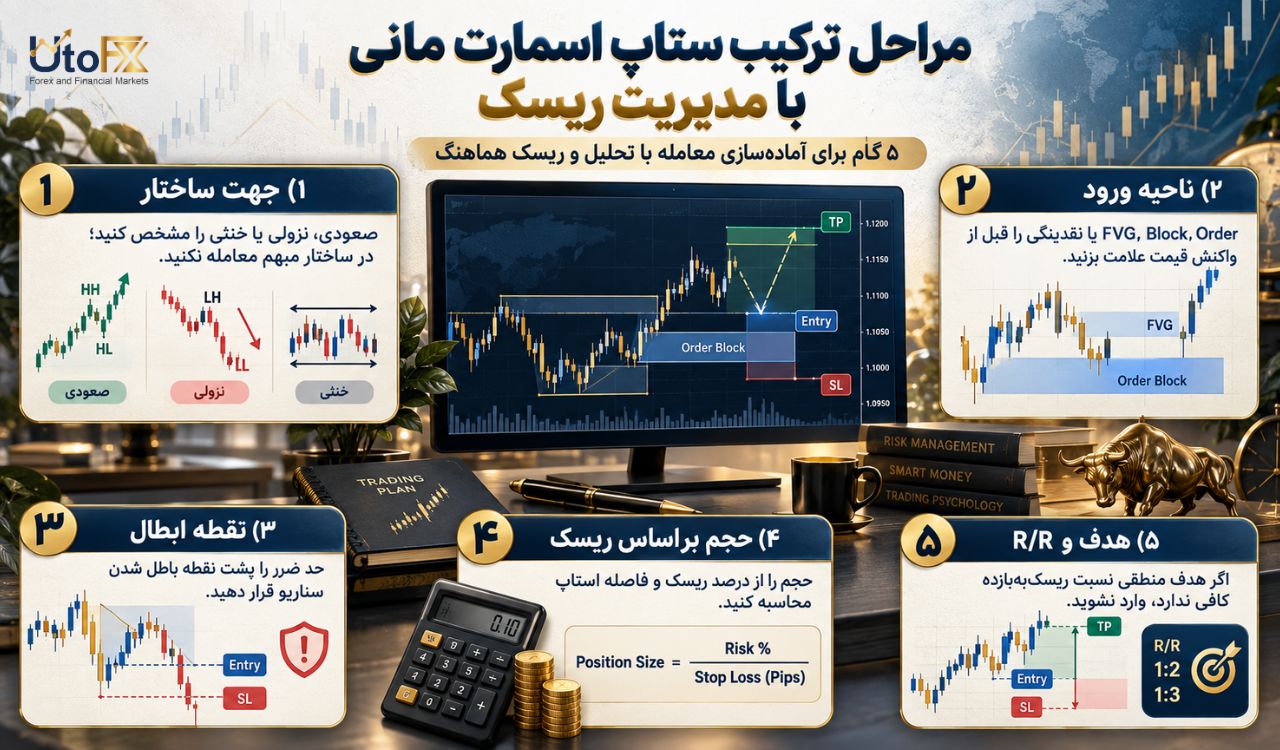
برای اینکه تحلیل و ریسک از هم جدا نباشند، بهتر است معامله را با ترتیب ثابت آماده کنید. در ادامه مراحل پیشنهادی را بررسی میکنیم.
مرحله اول: جهت ساختار را مشخص کنید
قبل از ورود، تعیین کنید بازار در تایمفریم موردنظر صعودی، نزولی یا خنثی است. اگر ساختار مبهم است، بهتر است از اجبار برای پیدا کردن ستاپ خودداری کنید.
مرحله دوم: ناحیه ورود را از قبل علامت بزنید
Order Block، FVG یا ناحیه نقدینگی باید پیش از واکنش قیمت مشخص شود. انتخاب ناحیه بعد از حرکت باعث خطای نگاه به گذشته میشود.
مرحله سوم: نقطه ابطال را تعیین کنید
حد ضرر جایی قرار گیرد که رسیدن قیمت به آن نشان دهد سناریوی شما دیگر معتبر نیست. این نقطه باید قبل از محاسبه حجم معلوم باشد.
مرحله چهارم: حجم را بر اساس ریسک حساب کنید
درصد ثابتی از سرمایه را برای هر معامله در نظر بگیرید. هرچه فاصله استاپ بیشتر باشد، حجم باید متناسب کاهش پیدا کند.
مرحله پنجم: هدف و نسبت ریسک به بازده را بسنجید
اگر نزدیکترین هدف منطقی فضای کافی نسبت به ریسک ندارد، ورود انجام نشود. کیفیت ستاپ فقط با زیبایی ناحیه تعیین نمیشود.
چرا ستاپ باکیفیت مجوز افزایش ریسک نیست؟
یکی از خطاهای رایج این است که معاملهگر ستاپها را به «معمولی» و «قطعی» تقسیم کند و روی مواردی که اعتماد بیشتری دارد حجم را چند برابر کند. مشکل اینجاست که حتی بهترین ساختارها نیز میتوانند شکست بخورند. بازار موظف نیست به Order Block یا نقدینگی موردنظر واکنش نشان دهد.
اگر ریسک بر اساس اعتماد لحظهای تغییر کند، چند معامله اشتباه میتوانند بخش بزرگی از حساب را از بین ببرند. ثبات ریسک اجازه میدهد عملکرد ستاپها اندازهگیری شود. بعد از نمونه کافی میتوان درباره تفاوت کیفیت شرایط تصمیم گرفت، اما حتی در آن حالت افزایش ریسک باید در چارچوب محدود و از قبل تعریفشده باشد.
ریسک ثابت همچنین فشار روانی را کاهش میدهد. وقتی معاملهگر میداند بدترین نتیجه هر ورود از قبل محدود شده است، احتمال دستکاری استاپ، بستن زودهنگام سود یا انتقامترید کمتر میشود. مدیریت سرمایه فقط ابزار حفاظت مالی نیست؛ بخشی از انضباط اجرایی نیز محسوب میشود.
چه خطاهایی ترکیب اسمارت مانی و مدیریت سرمایه را خراب میکنند؟
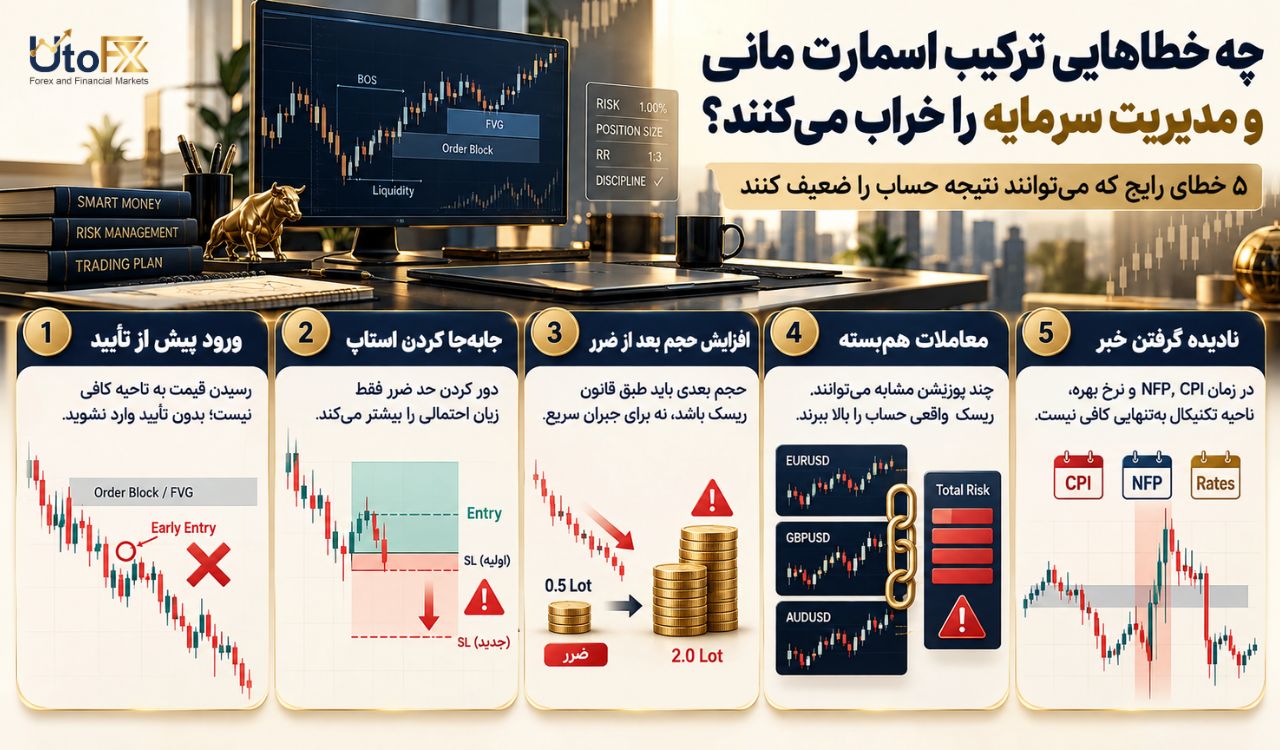
حتی با تحلیل خوب، چند رفتار میتوانند نتیجه حساب را ضعیف کنند. در ادامه مهمترین خطاها را بررسی میکنیم تا مدیریت ریسک فقط روی کاغذ باقی نماند.
ورود پیش از تأیید
رسیدن قیمت به ناحیه کافی نیست. اگر سیستم شما تأیید ساختار یا کندل مشخصی میخواهد، ورود زودتر میتواند استاپ را در معرض نوسان عادی قرار دهد.
جابهجا کردن استاپ برای فرار از ضرر
وقتی قیمت به حد ضرر نزدیک میشود، دور کردن استاپ فقط زیان احتمالی را افزایش میدهد. نقطه ابطال باید قبل از معامله معتبر باشد.
افزایش حجم بعد از ضرر
تلاش برای جبران سریع میتواند ریسک روزانه را چند برابر کند. حجم بعدی باید مستقل از نتیجه معامله قبلی و طبق قانون تعیین شود.
همزمانی چند معامله همبسته
باز کردن چند پوزیشن با منطق مشابه میتواند ریسک واقعی حساب را بیشتر از درصد ظاهری هر معامله کند. مجموع ریسک باید کنترل شود.
نادیده گرفتن خبر
CPI، NFP یا تصمیم نرخ بهره میتوانند نوسان را شدید کنند. اگر سیستم برای خبر طراحی نشده، ناحیه تکنیکال بهتنهایی دلیل ورود نیست.
چگونه این ترکیب را در ژورنال ارزیابی کنیم؟
برای هر معامله چهار بخش جدا ثبت کنید: کیفیت تحلیل، کیفیت ورود، رعایت ریسک و نتیجه. ممکن است معاملهای زیانده باشد اما تمام قوانین را رعایت کرده باشد؛ چنین زیانی بخشی طبیعی از سیستم است. در مقابل، معامله سوددهی که با حجم بیش از حد یا بدون تأیید انجام شده نباید بهعنوان اجرای خوب ثبت شود.
بعد از چند ده نمونه، بررسی کنید کدام نوع ناحیه، زمان بازار و تأیید عملکرد بهتری داشتهاند. همچنین بیشترین ضرر متوالی و افت حساب را محاسبه کنید تا مطمئن شوید درصد ریسک با واقعیت سیستم سازگار است. اگر چند استاپ پیاپی میتواند حساب را از نظر روانی یا مالی تحت فشار قرار دهد، ریسک هر معامله احتمالاً بالاست.
سبک اسمارت مانی زمانی به یک سیستم قابل اعتماد نزدیک میشود که معاملهگر بداند حتی تحلیل خوب بدون کنترل حجم مزیت پایدار ایجاد نمیکند. هدف، پیدا کردن معامله بدون ضرر نیست؛ باید مجموعهای از فرصتها با ریسک محدود و اجرای یکسان ساخته شود. وقتی ساختار و مدیریت سرمایه همزمان ثبت و ارزیابی شوند، نتیجه قابل اصلاحتر خواهد بود.



یک نکتهای که جای تأکید بیشتری دارد این است که حجم معامله نباید بر اساس فاصله استاپ بهصورت حدسی انتخاب شود. اگر معاملهگر درصد ریسک مشخصی داشته باشد، میتواند حجم را متناسب با فاصله حد ضرر محاسبه کند؛ وگرنه ممکن است دو معامله با تحلیل مشابه، زیانهای کاملاً متفاوتی ایجاد کنند.
دقیقاً، فاصله استاپ بهتنهایی معیار تعیین حجم نیست؛ مقدار سرمایهای که معاملهگر حاضر است در صورت فعال شدن حد ضرر از دست بدهد هم باید مشخص باشد. به همین دلیل بهتر است ابتدا ریسک پولی تعیین شود و بعد حجم معامله از روی فاصله ورود تا استاپ محاسبه شود.